

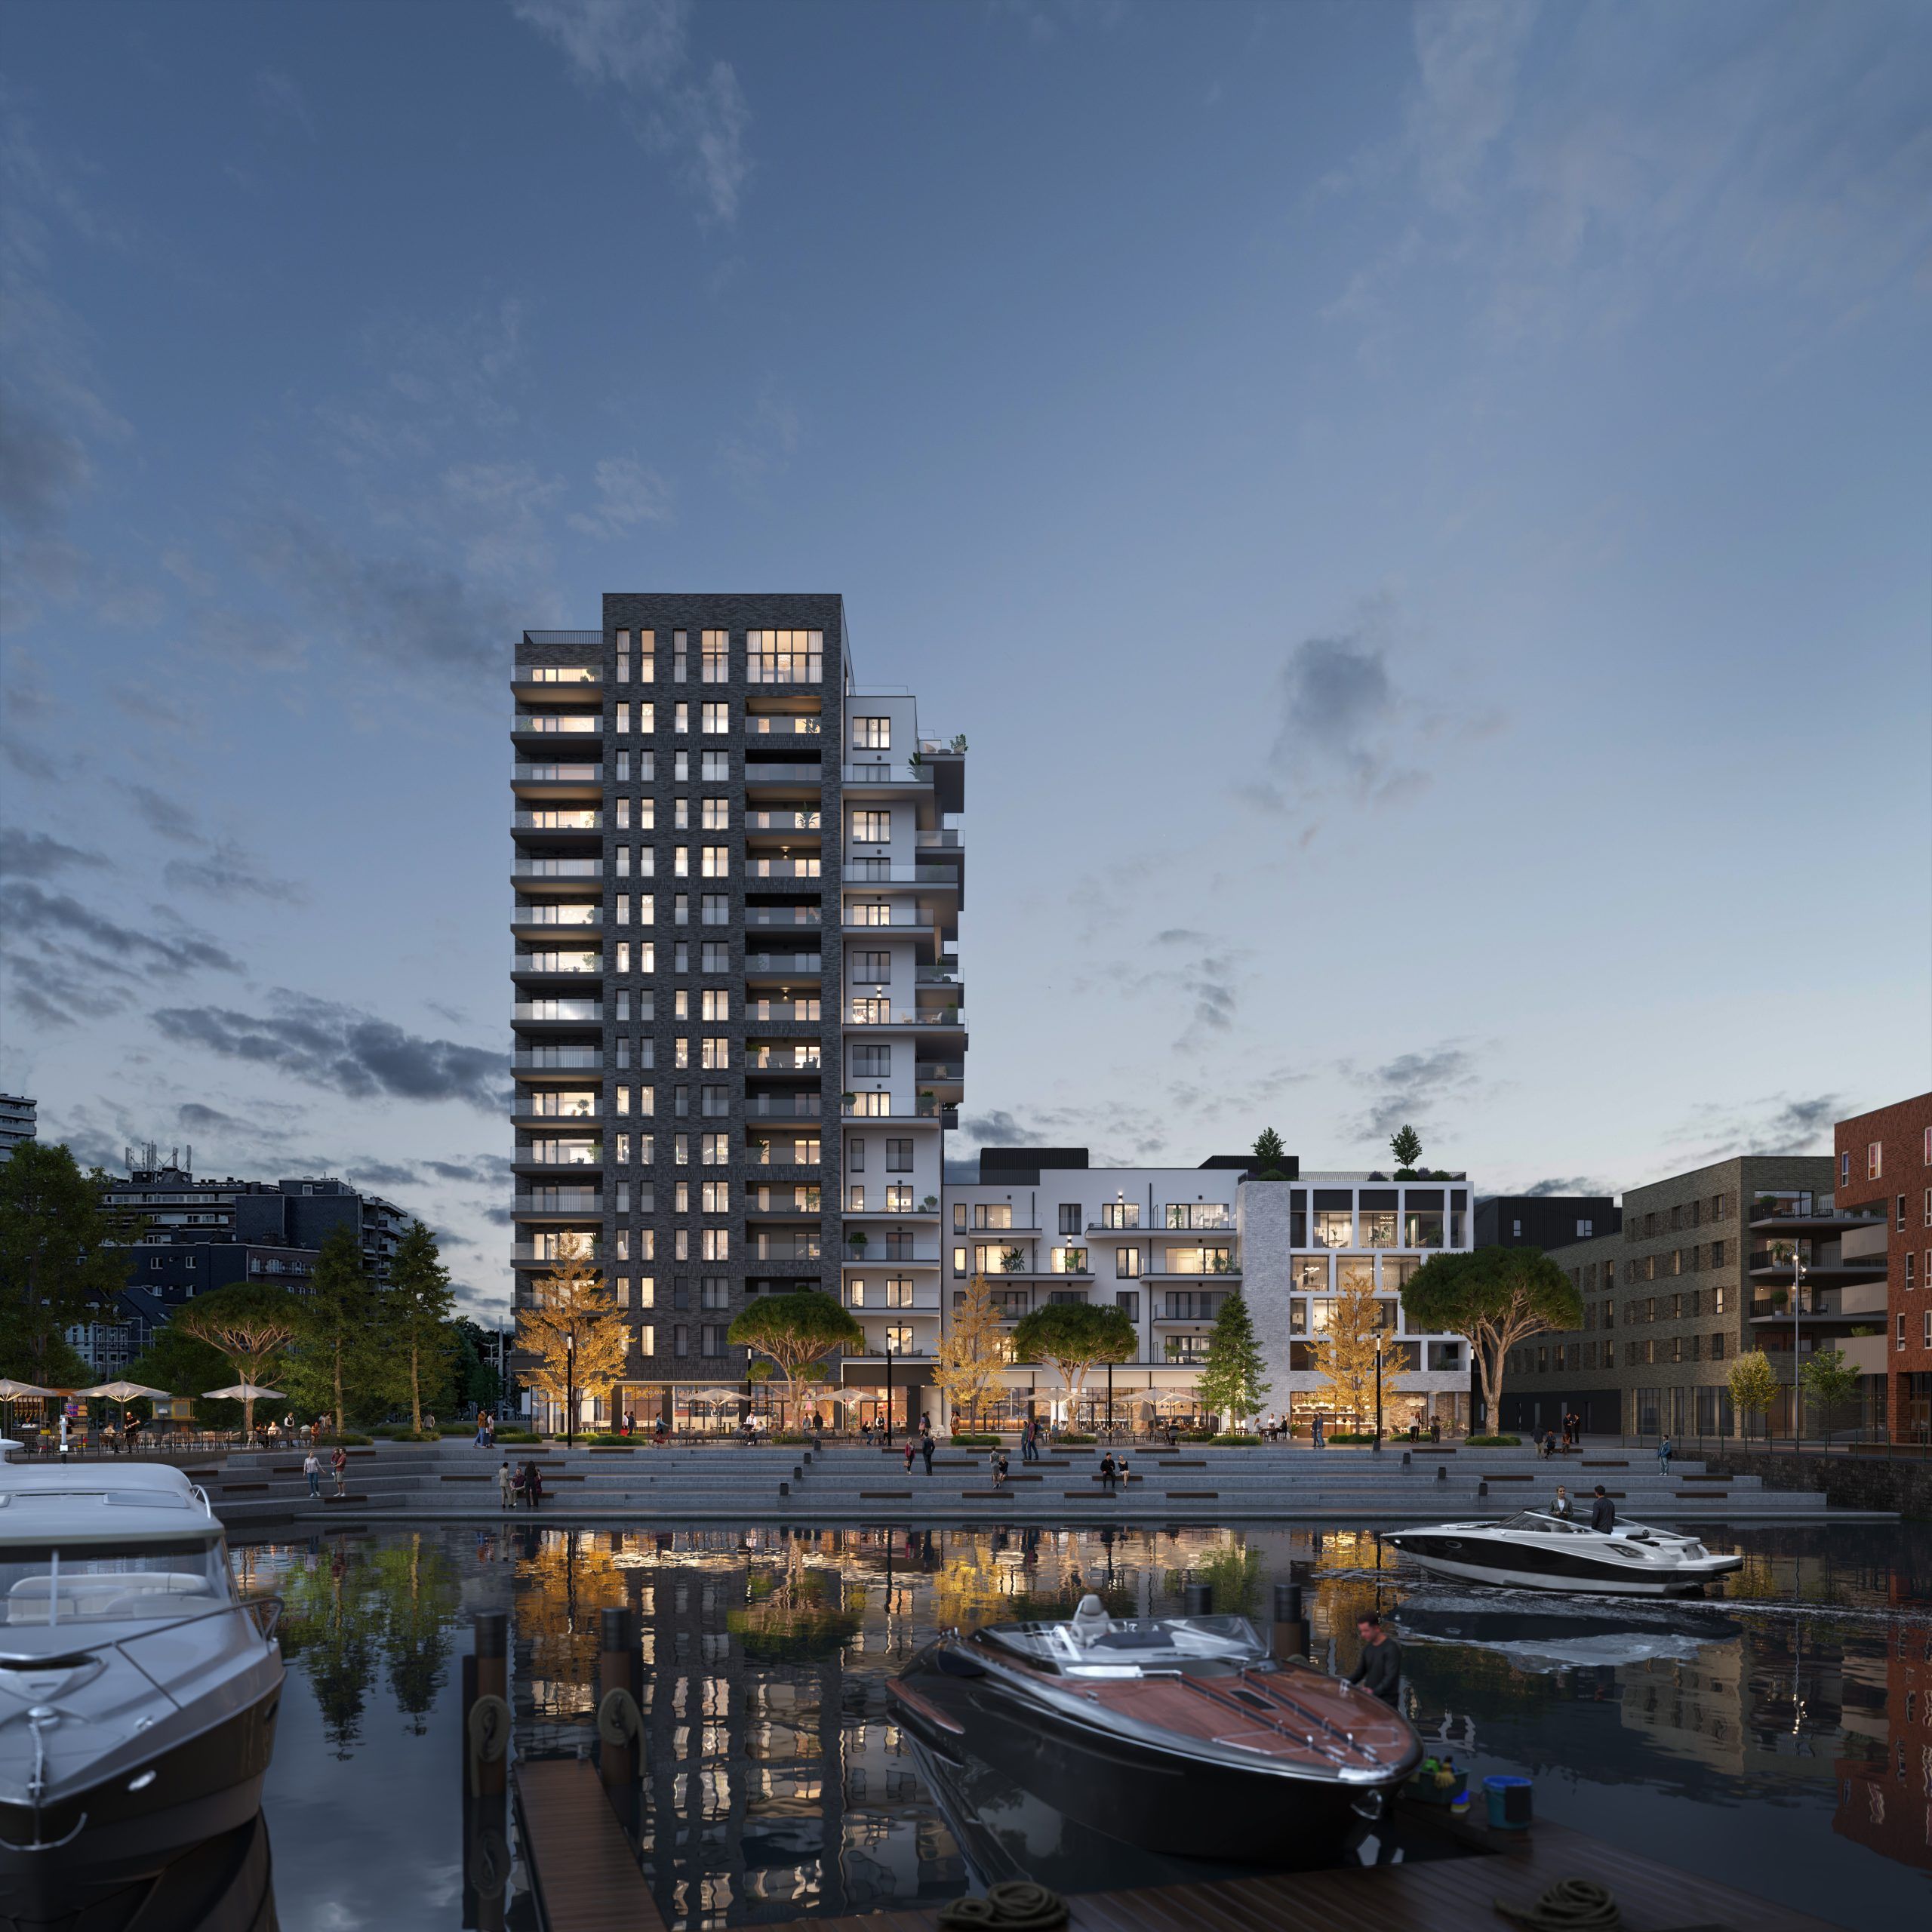
De appartementen
van Belvédère de la Marina.
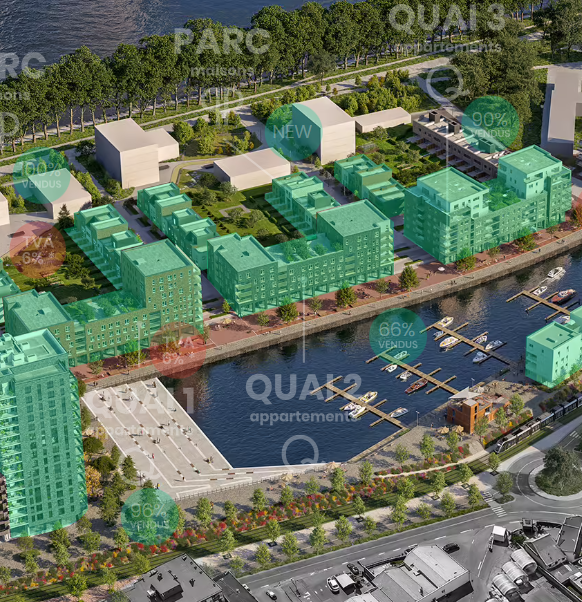
Btw aan 6% in Rives Ardentes
Onder bepaalde voorwaarden hebben de kopers van de woningen recht op een verlaagd btw-tarief van 6% (in plaats van 21%) op de constructies.
Dit tarief geldt tijdelijk voor de levering van nieuwe woongebouwen in het kader van afbraak en heropbouw.
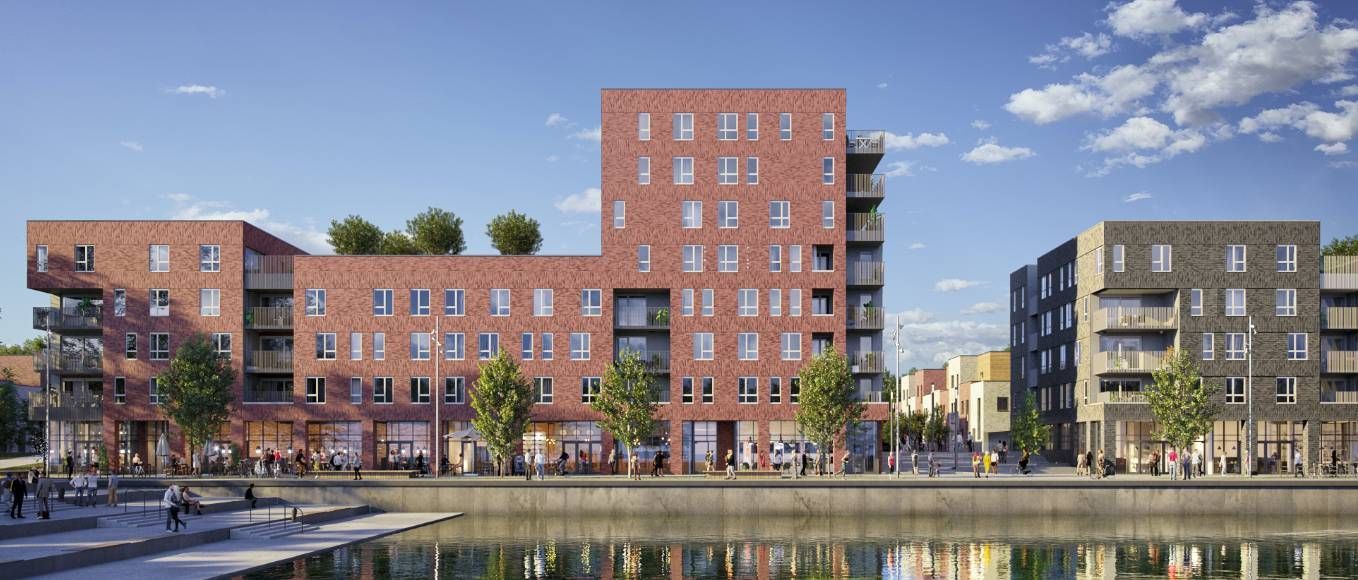
Momenteel komen Quai 1, Quai 3 en de woningen van Parc in aanmerking voor dit tarief van 6%.
Dit tarief geldt tijdelijk voor de levering van nieuwe woongebouwen in het kader van afbraak en heropbouw.
Momenteel komen Quai 1, Quai 3 en de woningen van Parc in aanmerking voor dit tarief van 6%.
Toepassingsvoorwaarden:
- Het verlaagde btw-tarief van 6% geldt voor vastgoedleveringen waarvoor de belasting opeisbaar wordt tussen 01/01/2021 en 31/12/2022.
- Concreet zouden de bouwwerken van de gebouwen in oktober 2021 starten en in juni 2023 klaar zijn. Eind 2022 zou 70% van de bouwwerken uitgevoerd moeten zijn, zodat het verlaagde btw-tarief van toepassing is op 70% van de bouwwerken van de gebouwen. Op de totale verkoopprijs van een woning die onder deze maatregel valt, zijn de volgende belastingen van toepassing:
- Aandeel grond (25 €/m²): onderworpen aan registratierechten van 12,5%
- Kosten van de infrastructuur (17,5% van de totale kostprijs – aandeel grond): onderworpen aan 21% btw
- Kosten van de constructies (82,5% van de totale kostprijs): gedeeltelijk onderworpen aan het verlaagde btw-tarief van 6% (70%) en aan 21% btw (30%).
- De koper moet een natuurlijke persoon zijn (aankopen door rechtspersonen – vennootschappen – zijn uitgesloten).
- Het moet gaan om de „eigen” woning van de koper, d.w.z. de woning die de koper zelf bewoont. Bovendien moet het deel dat eventueel voor een economische activiteit wordt gebruikt kleiner zijn dan 50% van de totale oppervlakte.
- Het moet gaan om de „enige” woning van de koper.
- De koper moet de woning onmiddellijk betrekken, d.w.z. zodra het gebouwde goed gebruiksklaar is.
- De oppervlakte van een woning mag niet groter zijn dan 200 m². De oppervlakte wordt berekend tussen de binnenkant van de opgaande muren en betreft enkel de woonvertrekken (keukens, woonkamers, eetkamers, slaapkamers, bewoonbare zolders en kelders, bureaus en andere ruimten bestemd voor bewoning).
- Parkeerplaatsen en kelders in de ondergrondse verdieping die samen met de woning worden gekocht, kunnen onder bepaalde voorwaarden ook in aanmerking komen voor het verlaagde btw-tarief van 6%.
- De bovenvermelde voorwaarden moeten vervuld blijven tot 31 december van het 5de jaar dat volgt op het jaar waarin de 1ste
- Als niet langer aan de voorwaarden wordt voldaan, moet de koper dit aan de administratie melden en het btw-verschil terugbetalen voor het jaar waarin de wijziging plaatsvindt en voor de volgende jaren. Het fiscale voordeel hoeft niet te worden terugbetaald bij echtscheiding, beëindiging van de wettelijke samenwoning, ernstige medische redenen, definitieve verhuis om beroepsredenen of volledige vernieling van de woning.
Te vervullen formaliteiten:
- De projectontwikkelaar moet een aangifte (formulier nr. 111-3) indienen bij de FOD Financiën voordat de btw opeisbaar wordt.